O telefone toca. Do outro lado da linha, uma voz calma e profissional se identifica como funcionário do seu banco. A conversa é sobre uma transação suspeita em seu cartão de crédito, uma compra de valor alto que foge completamente do seu padrão. Para sua segurança, o cartão precisa ser bloqueado e recolhido. Um motoboy será enviado para buscá-lo. O que parece ser um procedimento de segurança exemplar é, na verdade, o início do Golpe Motoboy, uma sofisticada armadilha de engenharia social que já fez milhares de vítimas no Brasil. Em minutos, o fraudador tem em mãos seu cartão e, muitas vezes, sua senha. O prejuízo financeiro é rápido e devastador.
- Compreendendo o Golpe Motoboy e a Engenharia Social
- A Responsabilidade dos Bancos na Prevenção de Fraudes
- O Direito à Restituição e Como Buscar Justiça
- Perguntas Frequentes
- O banco é sempre responsável em casos de Golpe Motoboy?
- O que fazer se o banco negar o estorno das compras?
- Preciso pagar a fatura do cartão com as compras fraudulentas?
- Quanto tempo o banco tem para analisar o caso e dar uma resposta?
- Cortar o cartão ao meio antes de entregar ao motoboy me protege?
- O Boletim de Ocorrência é obrigatório para contestar a fraude?
- Como os golpistas conseguem meus dados pessoais para me ligar?
Quando o choque inicial passa, a principal pergunta que surge é: quem arca com essa perda? Muitos acreditam que, por terem entregado o cartão voluntariamente, a culpa é exclusivamente sua. No entanto, a realidade jurídica é muito mais complexa. As instituições financeiras têm um dever de segurança intrínseco aos seus serviços. Elas possuem tecnologias avançadas para detectar atividades fraudulentas que destoam do perfil de consumo do cliente. A falha em barrar essas operações pode configurar uma falha na segurança, transferindo a responsabilidade para o banco. Este artigo explora a fundo a mecânica desse golpe financeiro, a responsabilidade civil do banco e, mais importante, o seu direito do consumidor à restituição de valores.
Compreendendo o Golpe Motoboy e a Engenharia Social
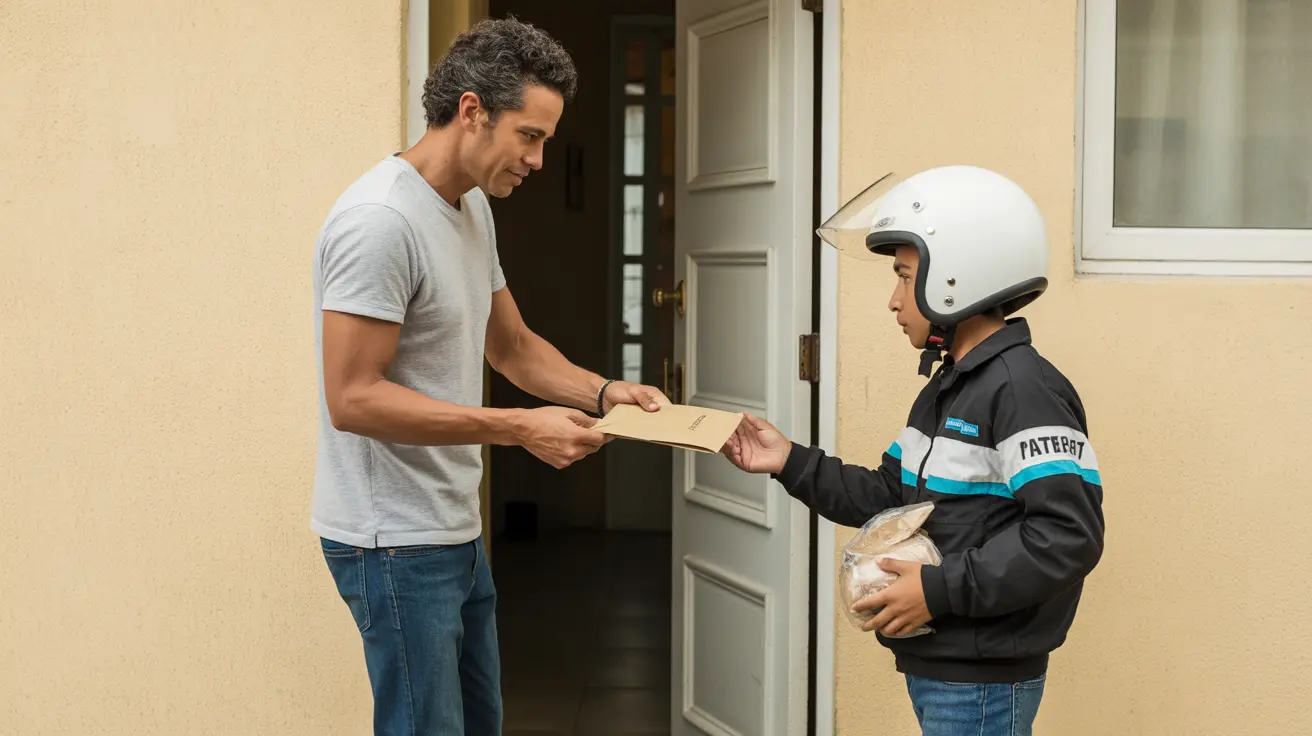
O Golpe Motoboy é uma modalidade de estelionato que explora a confiança do cliente na instituição bancária. Ele não depende de tecnologia de ponta para invadir sistemas, mas sim da habilidade do criminoso em manipular a vítima psicologicamente, uma técnica conhecida como engenharia social. O processo é meticulosamente planejado para neutralizar a desconfiança.
A abordagem mais comum se desenrola em etapas claras:
- O Contato Inicial: O golpista liga para a vítima, muitas vezes já possuindo dados pessoais básicos obtidos por meio de vazamento de dados, o que confere credibilidade à chamada. Ele se passa por um funcionário do banco ou da operadora do cartão.
- A Falsa Emergência: O fraudador informa sobre uma suposta fraude bancária ou clonagem de cartão, criando um senso de urgência. Ele pode citar compras falsas em lojas conhecidas para tornar a história mais verossímel.
- A Solução Falsa: Para “resolver” o problema, o golpista instrui a vítima a cortar o cartão ao meio (preservando o chip) e a entregá-lo a um motoboy que será enviado à sua residência. Em algumas variações, pedem para que a senha seja digitada no teclado do telefone ou escrita em um papel junto ao cartão.
- A Coleta: O motoboy, parte do esquema, chega rapidamente para recolher o cartão. Com o chip intacto e a senha em mãos, os criminosos têm acesso total para realizar compras e saques.
O elemento surpresa é crucial. A vítima, preocupada com a segurança de suas finanças, age por impulso, seguindo as orientações de quem acredita ser uma autoridade. Os golpistas miram em um perfil variado, mas idosos e pessoas com menos familiaridade com procedimentos de segurança bancária são alvos frequentes. A vergonha de ter caído no golpe muitas vezes impede a denúncia imediata, dando mais tempo para os criminosos agirem. Para evitar ser a próxima vítima, a prevenção é fundamental. Nunca forneça senhas por telefone, desconfie de ligações inesperadas e lembre-se: bancos não enviam motoboys ou funcionários para recolher cartões na sua casa. Em caso de dúvida, desligue e ligue você mesmo para o número oficial do seu banco.
A Responsabilidade dos Bancos na Prevenção de Fraudes
Quando uma fraude bancária como o Golpe Motoboy acontece, a responsabilidade não recai apenas sobre a vítima. As instituições financeiras têm um dever legal e contratual de garantir a segurança das operações de seus clientes. Esse pilar é conhecido como responsabilidade civil do banco, um conceito fortalecido pela Súmula 479 do Superior Tribunal de Justiça (STJ), que estabelece que os bancos respondem objetivamente pelos danos gerados por fraudes praticadas por terceiros.
A principal obrigação do banco é o monitoramento contínuo e eficaz das transações. Isso vai muito além de simplesmente aprovar ou negar uma compra. As instituições devem manter sistemas robustos que analisem cada operação em tempo real, cruzando informações para identificar qualquer desvio do padrão. A análise do perfil de consumo do cliente é a ferramenta central nesse processo. O sistema deve ser capaz de reconhecer:
- Valores Atípicos: Compras com valores muito acima da média de gastos do cliente.
- Localização Incomum: Transações realizadas em locais onde o cliente nunca esteve.
- Frequência Anormal: Várias compras em um curto espaço de tempo.
- Tipo de Estabelecimento: Gastos em categorias de lojas que não fazem parte dos hábitos do consumidor.
Para realizar essa análise, os bancos investem pesado em tecnologia antifraude e inteligência artificial. Algoritmos avançados aprendem o comportamento de cada cliente e são capazes de sinalizar uma transação suspeita com altíssima precisão, bloqueando-a preventivamente e notificando o titular.
A falha na segurança ocorre quando esses sistemas não funcionam como deveriam. Se um golpista realiza dezenas de compras de alto valor em sequência e o banco não impõe nenhum bloqueio, fica evidente a negligência. O fato de a vítima ter entregado o cartão não isenta o banco de sua responsabilidade, pois a ele cabia o dever de identificar que aquelas operações eram incompatíveis com o histórico do cliente. A culpa do consumidor é mitigada ou até excluída quando a instituição falha em seu dever de vigilância, tornando o banco corresponsável pelo prejuízo financeiro.
O Direito à Restituição e Como Buscar Justiça
Ser vítima de uma fraude é uma experiência traumática, mas o direito do consumidor oferece um caminho claro para a reparação. O Código de Defesa do Consumidor (CDC) classifica os serviços bancários como uma relação de consumo, estabelecendo a chamada responsabilidade objetiva. Isso significa que, para que o banco seja responsabilizado, basta provar a existência da fraude (o dano) e a falha no serviço (a falta de segurança), não sendo necessário comprovar a culpa ou intenção da instituição.
Ao perceber transações não reconhecidas em sua fatura, a agilidade é sua maior aliada. O primeiro passo, imediato e inadiável, é contatar o banco para bloquear o cartão e informar sobre o golpe financeiro. Anote o protocolo de atendimento, a data, o horário e o nome do atendente.
Após o contato inicial, o próximo passo é formalizar a contestação da fraude. Para isso, é essencial reunir todas as provas possíveis. Organize os seguintes documentos:
- Extratos e Faturas: Destaque todas as compras e saques fraudulentos.
- Registros de Contato: Guarde e-mails e anotações de ligações feitas ao banco, incluindo os protocolos.
- Relato Detalhado: Escreva um documento narrando como o golpe aconteceu, com o máximo de detalhes.
Com essas informações em mãos, o registro de um Boletim de Ocorrência (B.O.) é fundamental. Ele pode ser feito online na maioria dos estados e serve como um documento oficial que formaliza o crime, sendo uma prova crucial no processo de contestação junto ao banco e em eventuais ações judiciais.
Com o B.O. e as provas reunidas, protocole formalmente o pedido de estorno de compras e restituição de valores no seu banco. A instituição abrirá uma análise interna. Geralmente, os bancos realizam o estorno provisório (crédito de confiança) na fatura enquanto investigam. Caso o banco se recuse a devolver o dinheiro, alegando culpa exclusiva da vítima, você deve procurar o Procon ou ingressar com uma ação no Juizado Especial Cível, onde as chances de reaver os valores são altas, dada a jurisprudência favorável ao consumidor em casos de falha na segurança.
Perguntas Frequentes
O banco é sempre responsável em casos de Golpe Motoboy?
Na maioria dos casos, sim. A justiça entende que os bancos têm responsabilidade objetiva pela segurança das transações. Se as compras fraudulentas fogem do perfil de consumo do cliente e o sistema antifraude falha em bloqueá-las, a instituição financeira pode ser responsabilizada e obrigada a restituir os valores.
O que fazer se o banco negar o estorno das compras?
Se o banco negar a restituição, o primeiro passo é registrar uma reclamação nos órgãos de defesa do consumidor, como o Procon. Caso não haja resolução, você pode ingressar com uma ação no Juizado Especial Cível. É recomendável buscar a orientação de um advogado especializado em direito do consumidor.
Preciso pagar a fatura do cartão com as compras fraudulentas?
Não pague pelos valores que você não reconhece. Pague apenas a parte da fatura correspondente às suas compras legítimas. Ao contestar a fraude, o banco deve suspender a cobrança dos valores fraudulentos enquanto a análise estiver em andamento, evitando a negativação do seu nome por essa dívida específica.
Quanto tempo o banco tem para analisar o caso e dar uma resposta?
Não há um prazo legal fixo, mas a maioria das instituições financeiras responde em um período que varia de 5 a 45 dias. Durante esse tempo, muitas oferecem um “crédito de confiança” na fatura para que o cliente não seja prejudicado. Acompanhe o processo e cobre uma posição formal.
Cortar o cartão ao meio antes de entregar ao motoboy me protege?
Não. Os golpistas instruem a vítima a cortar o cartão, mas pedem para preservar o chip. É o chip que armazena as informações necessárias para realizar as transações, especialmente em maquininhas por aproximação ou com a inserção do cartão. A única proteção real é nunca entregar seu cartão a ninguém.
O Boletim de Ocorrência é obrigatório para contestar a fraude?
Embora não seja uma exigência legal para a contestação inicial junto ao banco, é um documento extremamente importante. Ele formaliza o crime perante as autoridades e serve como uma prova robusta de que você foi vítima de um golpe, fortalecendo sua posição na negociação com o banco e em qualquer processo judicial.
Como os golpistas conseguem meus dados pessoais para me ligar?
Os criminosos obtêm dados como nome, CPF e telefone por meio de vazamentos de dados de diversas fontes, como lojas online, redes sociais ou até mesmo de empresas de serviços. Com essas informações em mãos, eles conseguem tornar a abordagem por telefone muito mais convincente e credível para a vítima.